 Retrouvez la tribune de Christian Saint-Etienne dans la Nouvelle Revue Politique, publiée le 30 septembre 2026 : « Comment sauvez l’Union européenne ? ».
Christian Saint-Etienne, Economiste universitaire, membre du Cercle des Economistes. Dernier livre : ‘Trump et nous, comment sauver la France et l’Europe’, aux Editions Odile Jacob, 2025
Il faut comprendre la situation de l’Europe dans le monde avant d’envisager les évolutions nécessaires.
Situation économique et technologique de l’Europe dans le monde en 2026
L’Europe se recroqueville sur les plans démographique et économique depuis un quart de siècle jusqu’à tendre vers l’insignifiance stratégique avant 2050 sans changement d’orientation.
Evolution démographique mondiale à l’horizon 2050
Selon les dernières prévisions de la Division de la population des Nations-Unis de 2024, la population mondiale était de 8,17 milliards de personnes à la mi-2024 et devrait atteindre 9,67 milliards de personnes en 2050, soit un gain prévu de 1,5 milliard de personnes au cours du prochain quart de siècle.
La population de l’Europe, de l’Islande à la Russie, sur la même période, va baisser de 745 millions à 703 millions, soit de 9,1% à 7,3% de la population mondiale.
Sur la même période, la population de l’Afrique va progresser de 1,52 milliard de personnes à 2,47 milliards de personnes, soit un gain de 950 millions de personnes qui représente 63% de la progression de la population mondiale d’ici 2050.
La population de l’Asie passerait de 4,81 milliards de personnes aujourd’hui à 5,28 milliards de personnes en 2050, soit un gain de 470 millions de personnes.
Le gain de population de l’Afrique et de l’Asie sur le prochain quart de siècle, de 1,42 milliard de personnes, représente presque 95% du gain mondial.
La population des Amériques va passer de 1,05 milliard de personnes à 1,16 milliard de personnes, soit un gain de 110 millions de personnes, tandis que la population de l’Océanie va passer de 46 millions à 58 millions. Ces deux blocs, ensemble et en arrondissant, vont voir leur population augmenter de 120 millions de personnes tandis que l’Europe va perdre 40 millions de personnes. La population du monde hors Asie et Afrique ne va donc progresser que de 80 millions de personnes, soit 5% du gain mondial.
L’Europe est le seul continent dont la population va décliner dans le prochain quart de siècle, ce qui ne peut laisser présager d’une augmentation de notre influence.
La baisse du taux de fécondité des femmes européennes, qui était cachée par le vieillissement de la population et l’immigration depuis le début du siècle, produit donc une contraction de la population européenne. Ce taux de fécondité est de 1,4 dans l’Europe méridionale et orientale et de 1,55 dans l’Europe occidentale et septentrionale, très en-dessous du taux de renouvellement de la population de 2,1.
Evolution économique mondiale d’ici 2035
La croissance de la zone euro est la plus faible de tous les grands ensembles économiques mondiaux depuis vingt ans (voir le tableau 1).
La croissance annuelle mondiale s’est établie à un peu plus de 3,3% sur les vingt années 2006-2025 et devrait se maintenir autour de 3,0% sur les dix prochaines années 2026-2035, hors cataclysme.
La croissance annuelle aux Etats-Unis a été un peu inférieure à 1,9% sur les vingt années 2006-2025 et devrait légèrement dépasser 2% au cours de la prochaine décennie.
La croissance annuelle de la zone euro a été de 1% au cours des vingt années 2006-2025 et pourrait se maintenir à ce niveau au cours de la prochaine décennie, sauf nouvelle crise de la gouvernance européenne.
La croissance annuelle de la Chine a été supérieure à 7% sur les vingt années 2006-2025 et devrait dépasser 3% au cours de la prochaine décennie. La croissance annuelle de l’Inde a été proche de 7% au cours des vingt années 2006-2025 et devrait s’établir autour de 6% au cours de la prochaine décennie.
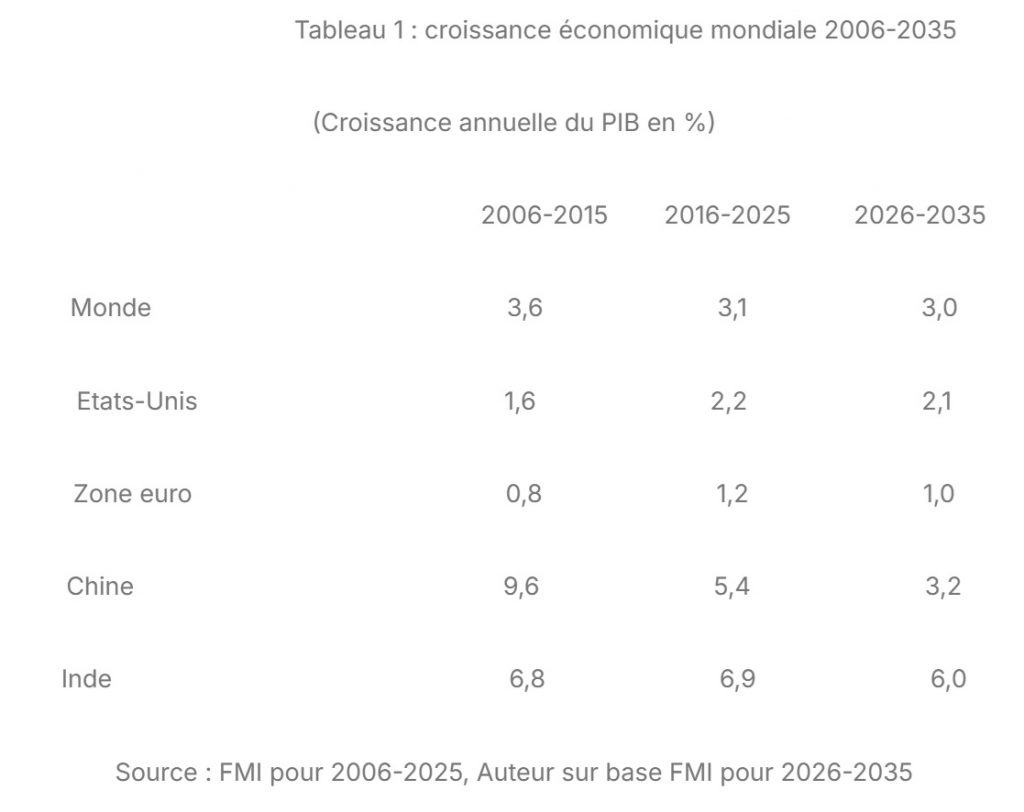
Il apparait donc que la croissance de la zone euro devrait être trois fois inférieure à la croissance mondiale et à celle de la Chine et deux fois inférieure à celle des Etats-Unis au cours de la prochaine décennie, l’Inde croissant six fois plus vite que la zone euro dans les prochaines années.
L’iconomie entrepreneuriale
L’Union européenne et la zone euro sont plongées dans une transformation mondiale massive qui a débuté dans les années 1980 et s’est accélérée depuis le milieu des années 1990 avec l’essor de la science et la technologie informatique, d’Internet et de la microélectronique. Dans les années 2020, cette révolution industrielle s’accélère avec l’Intelligence artificielle. Nous sommes entrés depuis quatre décennies dans l’iconomie entrepreneuriale.
L’iconomie entrepreneuriale – avec un « i » comme intelligence, informatique, Internet, innovation, intégration –, est le fruit de trois nouvelles formes d’innovation, de production, de distribution et de consommation.
- D’abord, l’économie de l’informatique, de l’Internet et des logiciels en réseau, qui s’appuie, depuis quatre décennies, sur les progrès foudroyants de la microélectronique et de l’intégration des systèmes. C’est une mutation scientifique et technologique.
- Ensuite, l’économie entrepreneuriale de l’innovation qui est une mutation capitalistique et entrepreneuriale qui s’accélère depuis deux décennies. Les entrepreneurs jouent un rôle clé dans l’assemblage des ressources – chercheurs, ingénieurs, capitaux – pour concevoir de nouveaux biens et services.
- Enfin, l’économie servicielle des effets utiles qui n’est elle-même concevable qu’en faisant appel aux nouvelles technologies informatiques et de communication permettant de créer des assemblages de biens et services gérés en temps réel par de puissants logiciels en interaction avec le client. C’est une mutation organisationnelle et comportementale traduisant une mutation des usages qui privilégie le cognitif sur le physique et qui est globalement dominante depuis une décennie.
Cette iconomie entrepreneuriale est le moteur de la croissance future de la productivité intensive et surtout le principal facteur d’explication des écarts de taux de croissance entre pays. Les Etats-Unis et la Chine se sont emparés de cette révolution quand l’Europe s’est endormie.
L’iconomie amplifie la globalisation des chaînes de valeur et favorise les rendements croissants contribuant à l’émergence d’oligopoles fondés sur la différenciation des produits qu’il est essentiel de réguler si l’on veut maintenir des marchés ouverts. Les rendements croissants de la Nouvelle Révolution industrielle succèdent aux rendements constants de la Révolution de la machine, des années 1780 aux années 1980, et aux rendements décroissants du monde agricole, du 13e siècle avant notre ère au 18e siècle, soit au cours des 31 siècles connus de stagnation économique avant la Révolution de la machine (source : ‘L’économie mondiale, statistiques historiques’, Angus Maddison, OCDE, 2003 et extension avant notre ère).
Les rendements croissants s’observent dans les activités à coûts fixes très élevés et coûts marginaux faibles, voire minuscules. Quand Microsoft développe une nouvelle version de son système d’exploitation, les coûts fixes ont été considérables mais le coût marginal d’envoi de cette nouvelle version sur des centaines de millions d’ordinateurs connectés est quasi-nul.
Le passage d’une économie de masse à une économie du ciblage des besoins du consommateur final donne un pouvoir considérable aux entreprises qui maîtrisent la relation finale et rend la contestation des oligopoles par de nouveaux entrants très difficile. Le droit de la concurrence et l’ouverture des marchés, dans une vision dynamique, prennent une place centrale dans la régulation de cette iconomie.
L’iconomie entrepreneuriale est le fruit d’une mutation technique hyper-industrielle, hyper-entrepreneuriale et hyper-mobile qui nécessite d’être largement financée par des fonds propres compte tenu des risques encourus.
L’Europe aux abois
L’Union européenne a longtemps nié son retard dans la Nouvelle révolution industrielle de l’iconomie, mais ce dédain des faits devient de plus en plus difficile à soutenir. Cela fait quinze ans qu’un certain nombre d’experts européens tirent la sonnette d’alarme, mais il a fallu attendre le rapport Draghi pour que les autorités européennes s’inquiètent réellement.
Le rapport de Mario Draghi, publié en septembre 2024 et intitulé ‘The future of European competitiveness’, fait un constat sans concession de l’effondrement économique et stratégique relatif de l’Union européenne depuis 1995, dernier point haut de la prospérité européenne comparée au dynamisme américain. Bien que commandé par la Commission européenne et s’appuyant sur les services de la Commission, ce rapport montre les contradictions entre, d’une part, les objectifs idéologiques de l’Union favorisant un commerce international fondé sur une ouverture sans réciprocité, de 1958 à 2023, et des objectifs écologiques privilégiant uniquement et sans études d’impact une émission nulle de carbone en 2050 et, d’autre part, la réalité d’un effondrement de la productivité européenne relative à celle des Etats-Unis, la destruction de son industrie des biens permettant la transition écologique – par exemple l’éradication de l’industrie des panneaux photovoltaïques en Europe – et la soumission aux Etats-Unis en termes d’industries de défense.
L’Union européenne a raté son entrée dans l’iconomie et est devenue une colonie numérique et militaire des Etats-Unis. L’Union tente de refaire une partie de son retard de façon désordonnée et inefficace car elle est devenue une Union bureaucratique où, pour frapper les esprits, tout est interdit sauf si c’est autorisé par la bureaucratie européenne qui s’abrite derrière des ‘règles’ pour justifier ses décisions (voir le livre précédemment cité, ‘Trump et nous’).
Sur l’ouverture sans réciprocité, on peut citer le dernier discours de Jean-Claude Juncker en tant que président de la Commission européenne, en novembre 2019, qui notait que les Chinois avaient alors accès à 95% des marchés publics européens alors que les Européens avaient accès à moins de 3% des marchés publics chinois. La réciprocité impliquait de fermer les marchés publics européens sauf à ce que les Chinois ouvrent les leurs, ce qui n’est toujours pas fait en 2026. Naïveté stratégique fondée sur une idéologie autodestructrice.
L’ouverture à 95% des marchés publics européens s’applique aujourd’hui encore au reste du monde alors que les entreprises européennes n’ont accès qu’à 50% des marchés publics mondiaux, moins de 30% des marchés publics aux Etats-Unis et au Japon et une fraction résiduelle dans les dictatures et démocratures.
Il a fallu attendre le 14 mars 2022 pour que l’Union européenne s’autorise à ouvrir des enquêtes publiques en cas de soupçons de discrimination des entreprises européennes sur les marchés publics des pays tiers et le 24 avril 2024 pour que l’Union européenne ouvre une enquête sur les marchés publics chinois de dispositifs médicaux « présumant » l’existence de pratiques « discriminatoires » alors que ces dernières ont toujours existé en Chine !
Depuis 2023 et face à l’aveuglant échec de la construction européenne, les autorités européennes envisagent enfin de prendre la mesure de l’absence de réciprocité dans le commerce entre la Chine et l’Union européenne. En mars 2019, la Commission avait qualifié la Chine de rival systémique, mais il a fallu attendre les conclusions du Conseil européen du 30 juin 2023 pour que l’Union européenne « encourage la Chine à mener une action plus ambitieuse en ce qui concerne le changement climatique et la biodiversité » alors que dans les faits le gouvernement chinois a autorisé la construction de plus de 50 centrales électriques au charbon depuis 2019. Les premières mesures partielles prises par l’Union concernant les voitures électriques chinoises, massivement subventionnées par la Chine, n’interviennent qu’en octobre 2024. Souvent, les prononcements européens sont sans effet, « des mots, encore des mots ».
Une organisation, entreprise ou Union d’Etats, se juge sur ses résultats. Quand la croissance de la zone euro est deux fois plus faible que celle des Etats-Unis et trois plus faible que celle de la planète (voir tableau 1) pendant des décennies, c’est un constat d’échec sans appel. La création de la zone euro devait accélérer la croissance alors que la zone est devenue un bloc de non-croissance relative. L’accent mis sur la seule politique de la concurrence, sans politique stratégique et sans réciprocité du commerce, a détruit le potentiel créatif européen alors qu’une rigidification absurde des règles prudentielles de la finance a bloqué le financement à long terme du secteur productif.
Sans le vouloir, Draghi a établi un constat de l’échec terrifiant de la construction européenne depuis les traités de l’Acte unique européen de février 1986, entré en vigueur le 1er juillet 1987, et de Maastricht de février 1992, entré en vigueur le 1er novembre 1993. Ces traités ont voulu construire des politiques européennes partielles sans coordination entre elles. La Banque centrale européenne (BCE) n’a pas de contrepartie gouvernementale, comme le gouvernement des Etats-Unis face à la Réserve fédérale américaine, mais vingt-et-un gouvernements qui ne sont pas d’accord entre eux. Les politiques de la concurrence et du commerce sont conduites séparément des politiques monétaire et financière et des politiques de recherche et d’innovation. Les chocs liés au Covid et à la guerre en Ukraine ont contribué à une coopération plus approfondie entre les Etats membres mais sans bénéfice sur le développement de l’industrie pharmaceutique européenne qui investit massivement aux Etats-Unis et sur les industries de défense européennes, les achats de matériels militaires par les Etats européens s’étant portés à plus de 60% sur des matériels américains sur la période 2022-2024.
L’écart de PIB aux prix de 2015, entre l’Union européenne et les Etats-Unis, s’est accru de 15% en 2002 à 30% en 2023. Et 72% de l’écart de PIB par tête entre l’Europe et les Etats-Unis s’explique par la productivité plus faible en Europe sous l’effet d’une innovation plus faible mais surtout du fait que les entreprises innovantes ne parviennent pas à financer leur croissance en Europe.
L’Union européenne doit donc s’organiser pour augmenter sa productivité et financer plus massivement ses entreprises en croissance rapide. Or la part européenne du chiffre d’affaires mondial des entreprises de technologies est passée, de 2013 à 2023, de 22% à 18% alors que la part américaine a progressé de 30% à 38%.
Le principal point faible de l’Union européenne, pointé par Draghi, vient de l’absence de coordination entre les différentes politiques. Il note que les politiques stratégiques américaines et chinoises comprennent des politiques budgétaires et fiscales pour stimuler la production domestique, des politiques commerciales à la fois douanière et réglementaire pour pénaliser leurs compétiteurs, des politiques d’approvisionnement à long terme en matières premières et minerais, et des politiques de défense ambitieuses et durables. Or l’Europe est strictement incapable de s’organiser de cette façon puisque la Direction de la concurrence européenne va sanctionner les politiques de développement stratégique et interdire d’aider les entreprises naissantes ou encore fragiles, du fait d’investissements massifs en phase de décollage, face à une concurrence agressive.
Face à ce constat, deux attitudes sont possibles. Continuer et accélérer dans l’organisation et les politiques européennes conduites depuis la création du marché unique européen qui ont conduit l’Europe à l’échec répertorié par Draghi. Ou prendre acte du colossal échec de l’Union européenne en termes de croissance, de productivité et d’innovation.
L’échec européen est conceptuel, institutionnel, organisationnel et politique. L’Union européenne est un éteignoir qui a tué l’essor des nations qui la composent. Il faut donc transformer la construction européenne pour la rendre efficace et forte pour survivre dans un monde qui sera de plus en plus violent.
Renouveler le rôle et les missions de la Commission européenne
Il apparaît, au tableau 1, que la performance économique de la zone euro est désastreuse – comme celle de l’Union européenne – depuis vingt ans et qu’il est peu vraisemblable, à institutions européennes constantes, que la situation s’améliore dans les dix prochaines années.
La Commission européenne est devenue l’instrument impotent de l’Union. Les grandes décisions sont prises sans études d’impact et la réglementation de tout ce qui bouge en Europe est devenue la vraie raison d’être de cette institution.
Comme le mentionne le Rapport Draghi, le retard d’investissement de l’Union européenne par rapport aux Etats-Unis devient préoccupant (op. cit., Part B, section 2, Chapitre 3). Alors que le taux d’épargne de l’Union européenne est supérieur au taux américain, le taux d’investissement productif du secteur privé américain en pourcentage du PIB, dans les équipements et l’innovation, dépasse de 1,5 point l’effort d’investissement européen. L’excès d’épargne européen est investi aux Etats-Unis et alimente la croissance américaine !
Comment faire évoluer les équilibres politiques internes de l’Union pour dynamiser l’innovation et l’investissement dans l’Union européenne ?
Rôle institutionnel de la Commission européenne
- Le rôle de la Commission a été fixé par le Traité de Rome et amendé par les traités ultérieurs. Mais les principes sont issus du traité de 1957 lorsqu’il s’agissait de gérer une union douanière entre six pays européens, aux niveaux de développement comparables, sous la protection de l’OTAN face au Pacte de Varsovie.
- Il s’agissait d’une institution de nature bureaucratique pour gérer des problèmes bureaucratiques au sein d’une Communauté économique européenne (CEE) dont la mission principale était de faciliter le commerce interne aux Etats-membres et de proposer les grandes lignes de la politique commerciale extérieure de la CEE. C’était une bureaucratie gérant des problèmes techniques au sein d’une entité économique.
- Jusqu’au démarrage du marché unique le 1er janvier 1993, elle avait trois missions essentielles : 1/ conduire la politique commerciale de la CEE, 2/ définir et mettre en œuvre les règles du droit de la concurrence et 3/ gérer la Politique agricole commune (PAC).
Devenu Union européenne avec le traité de Maastricht de février 1992, entré en vigueur le 1er novembre 1993, l’Union n’a que quinze membres jusqu’en 2002.
Les traités de l’Acte unique et de Maastricht ont donné des pouvoirs immenses à cette Commission sans jamais interroger sa nature de Bureaucratie, au sens technique du terme, c’est-à-dire une institution fonctionnant sur des règles rigides sans prise en compte d’une stratégie dynamique inexistante.
La Commission européenne est la branche exécutive de l’Union européenne. Politiquement indépendante, elle est seule responsable de l’élaboration des propositions législatives et met en œuvre les décisions du Parlement européen et du Conseil de l’Union européenne qu’elle a initiées. Avec la Cour de justice, la Commission veille à l’application de la législation européenne. Toute l’action de l’Union s’appuie sur des traités qui ont été constitutionnalisés par la Cour de justice de Luxembourg qui se réserve le droit de les interpréter sans possibilité d’appel devant une Cour constitutionnelle européenne qui n’existe pas.
La Commission européenne est la quintessence absolue d’un ‘objet’ bureaucratique qui gouverne par des ‘règles’ des Nations politiques œuvrant dans un monde en mutation stratégique totale. Elle n’est pas seule responsable de la stagnation européenne mais en assume une large part.
La Commission intervient toujours trop peu et trop tard. Ont ainsi été éradiquées ou affaiblies les productions européennes de panneaux photovoltaïques, de pompes à chaleur, d’électrolyseurs, d’éoliennes et ont le plus grand mal à se développer les productions de voitures électriques, de batteries, ou de produits pharmaceutiques génériques en compétition directe avec des producteurs chinois et indiens opérant à prix cassés, au mépris de toute politique européenne de souveraineté économique et politique.
Non seulement la Commission européenne a accompagné et parfois favorisé l’effondrement industriel européen depuis la mise en place du marché unique, par une politique commerciale extérieure n’appliquant pas la règle fondamentale du commerce international qui est celle de la réciprocité, mais elle ne favorise pas l’essor des nouvelles technologies de la croissance verte qu’elle promeut par ailleurs.
Même si l’état d’esprit des fonctionnaires de Bruxelles semble avoir évolué, depuis 2023-2024 devant l’échec flagrant de l’Union dans le monde, la solution est-elle de donner plus de pouvoir à la Commission qui a échoué dans sa mission fondamentale de préserver l’Union européenne au cours des trois dernières décennies ?
Réforme structurelle des institutions européennes
Comment envisager l’évolution des rôles respectifs de la Commission européenne et du Conseil européen des chefs d’Etat et de gouvernement ?
Il faut prendre acte de l’échec stratégique fondamental de la Commission depuis trois décennies. Elle n’a pas perçu la révolution iconomique depuis la création du marché unique, ni même compris que l’Union n’est plus que l’enjeu de la compétition économique et industrielle entre les Etats-Unis et la Chine pour la domination mondiale. Elle n’a même pas effectué son travail dans ses domaines clés d’action : mise en œuvre de la réciprocité dans le commerce international ou réalisation d’études d’impact pour le Green deal. Sa conduite de la politique de la concurrence, dans un monde supposé statique n’intégrant que partiellement les évolutions technologiques qui modifient le périmètre du marché pertinent et la nature des services rendus au consommateur final, est un pur exercice bureaucratique ignorant le changement des rapports de force dans le monde et la déconfiture technologique de l’Europe dans l’univers iconomique.
Le problème central est que la Commission a été instituée il y a presque sept décennies, dans un autre monde, en institution politiquement indépendante, seule responsable de l’élaboration des propositions législatives et de la mise en œuvre des décisions du Parlement européen et du Conseil des ministres de l’Union.
Cette caractéristique institutionnelle décidée dans les années 1950 n’est plus tenable et doit impérativement évoluer. La Commission doit devenir le Secrétariat politique du Conseil européen dans tous les domaines sauf les deux seuls où il faut lui laisser un degré élevé d’indépendance politique sous contrôle du Conseil européen :
- La Commission reste en charge de la politique commerciale internationale sous le contrôle d’une Commission d’orientation stratégique de sept chefs d’Etat et de gouvernement représentant le Conseil européen (COS-CE) et élue par lui. Le COS-CE devra s’assurer en permanence que la Commission met en œuvre le principe fondamental de réciprocité : ce qui est interdit aux entreprises européennes dans un autre pays est interdit dans l’Union européenne aux entreprises de ce pays. Notamment les subventions interdites en Europe sont interdites chez ses concurrents, avec des droits compensatoires immédiatement mis en œuvre et à hauteur du préjudice subi par les producteurs européens. C’est la pratique américaine depuis cinquante ans. Les membres du COS-CE tournent en s’assurant que les pays dont ils sont issus représentent toujours 70% de la population européenne.
- La Commission reste en charge de la politique de la concurrence, mais la doctrine évolue de la vision statique mise en œuvre depuis trois décennies et au niveau de chaque pays membre, vers une doctrine dynamique qui permet les fusions-acquisitions intra-européennes aussi longtemps qu’elles ne freinent pas l’innovation et qu’elles permettent d’améliorer le service rendu au consommateur. C’est la doctrine américaine : nommons-la la concurrence dynamique de marché par opposition à la concurrence bureaucratique statique actuellement mise en œuvre par la Commission européenne. De plus, l’Union est divisée en trois ‘régions de concurrence’, avec trois autorités décentralisées opérationnelles de la concurrence dynamique de marché (ADOC – DM). Ces trois régions de concurrence sont les suivantes : l’Europe du Sud-Ouest / Ouest (Benelux, France, Ibérie, Italie), soit la Région 1, la seconde pour l’Europe du Nord (Allemagne, Scandinavie, Autriche), soit la Région 2, la troisième pour Europe centrale et Est formant la Région 3. La Direction de la Concurrence de la Commission devient un simple coordinateur de ces trois instances intergouvernementales gérant trois marchés qualifiés comme les trois marchés pertinents en Europe. Les fusions -acquisitions sont évaluées par rapport à ces trois marchés pertinents qui ont enfin une taille critique minimale au niveau mondial. On passe des vingt-sept Autorités de la concurrence à ces trois ADOC – DM.
Par effet de la transformation de la doctrine et de l’organisation du droit de la concurrence, on pourrait rapidement porter remède à l’émiettement du marché des télécoms en Europe. Comme l’a noté lui-même Stéphane Séjourné, vice-président exécutif de la Commissions européenne : « La configuration actuelle en Europe, avec 140 opérateurs sur 27 marchés distincts, n’est bonne ni pour les consommateurs ni pour favoriser les investissements nécessaires dans les réseaux. A terme, il faudrait revenir à une vingtaine ou une trentaine d’opérateurs aux reins suffisamment solides. La Commission doit créer les conditions favorables à cette concentration. » (Les Echos, 9 décembre 2024).
De fait, la Commission ne pourra pas réellement favoriser ces concentrations, qu’elle a elle-même empêchées depuis trois décennies, dans la mesure où opéreront encore vingt-sept autorités de la concurrence. En revanche, chaque ADOC-DM aura la légitimité et la capacité de faire émerger cinq ou six opérateurs dans son champ d’action, redonnant ainsi à ces opérateurs la capacité de redevenir des acteurs significatifs de la transition iconomique qui est la condition de la réussite de la transition écologique.
De même, chacune des trois régions de concurrence pourrait favoriser l’émergence d’acteurs financiers puissants par intégration, sur chacune de ces régions, des banques et des compagnies d’assurances, des intervenants sur les marchés financiers et des professionnels du droit et du chiffre. L’intégration intergouvernementale par région de concurrence conduisant à faire émerger, pour chaque région de concurrence, un seul régulateur pour les banques, les assurances, le droit et le chiffre, le numérique et les biotechs, etc., est la seule façon non bureaucratique de progresser rapidement vers la création de trois sous-marchés intégrés au sein du marché unique. Naturellement, les Régions 1 et 2, et progressivement la Région 3 à son rythme, auraient l’intelligence d’adopter des normes et procédures similaires avec des régimes d’équivalence permettant l’essor des start-ups et licornes européennes qui n’auraient, dans chacun des domaines réglementaires, plus qu’un seul dossier à soumettre aux autorités compétentes des Régions 1 ou 2, les autorisations valant pour les deux Régions.
Dans tous les domaines autres que les politiques de la concurrence et du commerce international, la Commission devient le Secrétariat politique du Conseil européen afin de faire cesser les errements du passé. Depuis trois décennies, la Commission a été une machine de fragmentation des capacités de production européennes et d’émiettement des capacités d’action politique de l’Union européenne avec pour résultat que quand l’Europe amorce un petit réarmement à la suite de l’invasion russe en Ukraine, c’est en achetant, à hauteur de 60% des crédits, des armes américaines. Quand elle a décidé sans étude d’impact la transition écologique, et du fait de cette absence insupportable de travail préparatoire, elle s’opère avec des matériels chinois.
Pour le commerce international, la Commission doit devenir l’équivalent du Department of Commerce américain avec 1/ une vraie capacité de contrôle de l’origine et de la qualité des importations (carbone, respect des règles auxquelles doivent obéir les producteurs européens en termes d’intrants et de process, hygiène, sécurité, traçabilité, etc.) et 2/ une obligation d’action au service de la souveraineté européenne. Et pour le droit de la concurrence, le coordinateur des trois ADOC – DM. Ces trois ADOC se réunissent ensemble, sous le contrôle de la Commission, pour mettre à jour régulièrement la doctrine de la concurrence dynamique de marché et pour régler les cas de fusions-acquisitions et d’abus de position dominante du niveau d’importance de l’Union, au-dessus d’un certain seuil.
On ne peut se satisfaire, pour tout projet d’avenir, d’une Europe zéro : zéro carbone, zéro inflation, zéro artificialisation nette, zéro ambition.
La raison d’être de l’Europe au XXIe siècle, dans un monde de violences, est d’être un havre de paix, de prospérité, d’innovation et de respect d’un Etat de droit protégeant effectivement les individus de toutes les formes de prédation. Les capacités militaires des nations membres de l’Union doivent être suffisantes pour protéger l’Union de toutes les tentatives directes et indirectes de soumission à des puissances étrangères.
 Les Echos – 25/06/2026
L’effondrement de l’industrie dans l’Hexagone, notamment automobile, et de la productivité, a des causes objectives. Il est temps de passer de l’obsession de la redistribution à celle de la production.
La part de l’industrie manufacturière dans le PIB français est plus basse en 2025 (10,0 %) qu’en 2023 (10,1 %). Quand on considère l’ensemble de l’industrie hors construction, la chute est plus marquée, passant de 13,2 % en 2023 à 12,0 % du PIB en 2025 en France contre, la même année en pourcentage du PIB, 20,7 % en Allemagne, 17,6 % en Italie, 17,0 % en zone euro et 14,2 % en Espagne. La France a donc un retard de 5 points de PIB de son industrie par rapport à la zone euro en 2025.
Cet écart s’est accru de 2023 à 2025 de 4,7 à 5 points de PIB, du fait de la dissolution catastrophique de juin 2024 qui a gelé depuis l’investissement des entreprises non financières dans le pays (Comptes de la Nation, 2026).
Baisse de la productivité globale
Notre secteur productif a enregistré une baisse de la productivité du travail depuis le choc du Covid. Selon une note de l’Insee, la baisse de la productivité apparente du travail en France, mesurée comme le rapport du PIB à l’emploi exprimé en personnes physiques et par rapport à la tendance d’avant-crise sanitaire, s’établit à 4,3 points en 2025 par rapport à 2019. Cette perte de productivité par rapport à la tendance est plus de deux fois plus marquée que dans le reste de la zone euro.
L’industrie étant plus productive que les autres secteurs économiques, l’affaiblissement du poids de notre industrie contribue à cette performance décevante de la productivité. Ajoutons que la hausse extrêmement rapide des indemnités journalières pour arrêt maladie depuis 2019, même corrigée des effets du vieillissement de la population active, a contribué à la baisse de la durée annuelle du travail des salariés à temps complet.
Pour ne pas s’effrayer, notons que la forte hausse des emplois d’alternants et de microentrepreneurs, dont la productivité est inférieure à celle des salariés à temps complet, a contribué à cette baisse de la productivité globale. Ces deux catégories ont contribué à 50 % de la hausse de l’emploi de 2019 à 2025, alors qu’elles ne représentaient que 12 % des emplois en 2019. Après correction de ce phénomène, la productivité des salariés des branches marchandes non agricole ne baisse que de 2,2 % par rapport à la tendance. La baisse est encore plus faible si l’on corrige également pour l’excès d’arrêts maladie par rapport à la tendance. Mais la productivité française a bien baissé quand elle progresse ailleurs avec l’industrie, l’intelligence artificielle et la robotisation.
On ne peut comprendre l’affaiblissement de l’industrie manufacturière en France que si l’on prend en compte la désertion des constructeurs automobiles depuis vingt ans. La France produisait 3.702.000 voitures et vans en 2002, et encore 2.270.000 en 2018 avant de s’effondrer à 1.477.000 en 2025, soit une baisse de 60 % de 2002 à 2025 et de 35 % de 2018 à 2025. C’est d’autant plus stupéfiant que l’Etat est partiellement actionnaire des deux grands constructeurs français.
Les délocalisations de production ont été massives vers l’Europe centrale, la Turquie et le Maroc, mais aussi vers l’Espagne. Ce dernier pays est devenu le deuxième constructeur de voitures en Europe, la France pointant à la cinquième place avec une production quatre fois inférieure à l’allemand et presque deux fois inférieure à l’espagnole.
L’Espagne a fait, au cours des vingt dernières années, ce que la France a oublié de faire : une politique de filière favorisant l’implantation des constructeurs européens sur son territoire en sorte que la filière automobile pèse aujourd’hui 10 % du PIB espagnol, 18 % des exportations et presque 2 millions d’emplois directs et indirects quand l’Île-de-France, autrefois berceau de la production automobile européenne, ferme ses dernières usines de production. Production : un mot célébré en Espagne et honnie en France où tout l’appareil politique et social est obsédé de redistribution de ce qui n’est plus produit. Les déficits publics et du commerce extérieur sont la conséquence de l’effondrement de la production.
Des impôts de production plus élevés
Il faut évidemment rapprocher ces chiffres du poids des impôts de production qui se situent, en pourcentage du PIB, à 3,6 % en France contre 1,9 % en Espagne et 0,6 % en Allemagne. Les impôts de production sont six fois plus élevés en France qu’en Allemagne et presque au double de leur niveau en Espagne !
Réduire les impôts de production de 1,6 point de PIB pour les ramener à 2 % du PIB, redonnerait 48 milliards d’euros aux entreprises qui investissent en France. Pour ne pas être naïf, on pourrait conditionner la baisse des impôts de production sur deux ans à une hausse effective équivalente des investissements des entreprises – formation brute de capital fixe et hausse des dépenses numériques – sur le sol français afin de booster la productivité du travail, seule garantie de la compétitivité. L’effondrement productif français a des causes objectives. Il faut arrêter d’en disserter et agir.
Christian Saint-Etienne était l’invité d’Hedwige Chevrillon dans l’émission « 18/19 » sur BFM Business, ce mercredi 3 juin 2026.
Mercredi 3 juin, Hedwige Chevrillon a reçu Jean-Bernard Lévy, président du Conseil français de l’énergie, ancien président d’EDF et de Vivendi, Mathieu Plane, directeur adjoint du département analyse et prévision de l’OFCE, Christian Saint-Étienne, professeur au CNAM, ainsi que Ludovic Desautez, directeur délégué de la rédaction de La Tribune, dans l’émission La Grande Interview sur BFM Business.
Christian Saint-Etienne était l’invité de la matinale de David Abiker sur Radio Classique, ce mercredi 28 janvier 2026.
Les Echos – 27/01/2026
Les Français s’appauvrissent collectivement. Seule une planification stratégique pour reconstruire des filières de financement et de production sortira le pays de l’ornière.
L’économie française représentait 71 % de l’économie allemande et 20,7 % de celle de la zone euro en 2015. Elle ne représentait plus que 67 % de l’économie allemande et 19,2 % de l’économie de la zone euro en 2024. Le basculement du leadership européen de la France à l’Allemagne, intervenu il y a une dizaine d’années après trois décennies d’affaiblissement relatif, est lié à la désindustrialisation de la France, à l’effondrement de l’école, aux mesures contre l’effort et le travail, et aux errements de sa politique de finances publiques. C’est une erreur grave d’imaginer que la croissance française à crédit, sous l’effet du double déficit public et extérieur, est uniquement une question d’endettement. C’est d’abord et surtout un problème d’appauvrissement collectif qui explique l’insatisfaction de la population en termes de pouvoir d’achat et de perspectives d’amélioration de la condition des travailleurs et de leurs enfants.
Jamais les Français n’ont été aussi pessimistes sur le bien-être futur de leurs propres enfants depuis le début de la Ve République. Si les Français ont eux-mêmes élu ceux qui abaissent le pays depuis près d’un demi-siècle, à quelques exceptions près, on peut saluer leur lucidité sur les conséquences de leurs mauvais choix. Il faut cesser de geindre sur la nullité de la classe politique actuelle sans admettre qu’elle est élue par le peuple qui porte l’entière responsabilité de son malheur.
La France, redevenue la quatrième puissance économique mondiale en 1974, encore un phare de l’humanité en 1980 et se tenant à peu près debout en 1997, s’étiole depuis son entrée dans la zone euro en 1999. Les pseudo-élites nationales ont cru qu’il s’agissait d’un bouclier nous protégeant des effets de nos renoncements alors que l’euro est un accélérateur des divergences à l’intérieur de la zone : ceux qui ne travaillent pas sont progressivement « mangés » par ceux qui innovent, investissent et produisent. La rétraction de la France, en poids relatif dans le PIB et les exportations de la zone, est considérable depuis vingt ans.
Sans planification stratégique de reconstruction de filières de production intégrées qui assure que chaque producteur final de marchandises et de services dispose des sous-traitants sur son territoire de production afin d’organiser la souveraineté de chaque filière, le pays ne se relèvera pas. Les « entreprises sans usines » est un slogan imbécile.
Mobiliser les milliards d’euros d’épargne
La planification stratégique ne se fait pas entre fonctionnaires dans un commissariat de confort. Il faut une volonté et une vision qui organisent un travail construit avec les industriels, les ingénieurs, les financiers, les chercheurs et les logisticiens. Il faut reconstituer des filières de financement au service des filières de production construites sur l’innovation, la productivité et l’investissement dans des acteurs ayant la taille critique dans chaque activité de production. C’est ainsi que la Chine, les États-Unis, l’Allemagne, le Japon, la Corée du Sud travaillent dans la durée et dans un monde ouvert dans lequel les progressions se font sur des routes tracées par l’intelligence et l’effort.
Des centaines de milliards d’euros d’épargne dorment dans des livrets sans risque. Les mobiliser par des instruments bénéficiant d’une garantie, qui ne sera pas appelée si l’on travaille selon l’organisation présentée ici, permettrait de reconstruire une industrie verte compétitive, des biotechs et licornes numériques, spatiales et énergétiques, et des infrastructures numérisées et optimisées.
Au lieu de cette approche, nous privilégions le « sociétal dans l’endettement ». Comme pour l’alcoolisme, les trois premiers verres chaque jour sont réconfortants. Dans les deux cas, on finit dans l’abjection de la stagnation gavée de dettes. Nous y sommes.
Christian Saint-Etienne était l’invité de David Pujadas dans l’émission « 24h Pujadas » sur LCI ce mercredi 21 janvier 2026.
Cliquez ici pour visionner le replay de l’émission.
Au sommaire : Trump sur le Groenland : le vrai du faux. Révélations sur l’homme derrière le trumpisme. USA : la vérité sur la dépendance européenne
Christian Saint-Etienne était l’invité de Ludovic Desautez dans l’émission « Les Experts » sur BFM Business ce lundi 19 janvier 2026.
Cliquez ici pour visionner le replay de l’émission.
Ce lundi 19 janvier, Ludovic Desautez a reçu Patrick Artus, économiste et conseiller économique de la société de gestion Ossiam, Erwann Tison, chargé d’enseignement à l’Université de Strasbourg, et Christian Saint-Étienne, économiste et auteur de « Trump et nous : Comment sauver la France et l’Europe », dans l’émission Les Experts sur BFM Business.
Christian Saint-Etienne était l’invité de l’émission « Le Grand Dossier » sur LCI ce dimanche 18 janvier 2026.
Cliquez ici pour visionner le replay de l’émission.
Au sommaire : Trump : l’Europe prête à riposter. Groenland : Trump a tranché, il veut acheter. Militaires européens au Groenland : bien joué ?
 Le JDD – 22/12/2025
Le JDD : Faut-il voir dans la position américaine vis-à-vis de l’Europe un signe d’hostilité, ou au contraire une marque d’amitié teintée d’inquiétude quant au sort du Vieux Continent ?
Christian Saint-Etienne : Il faut revenir aux fondements du trumpisme pour comprendre cette position. Depuis sa première élection, Trump considère que le déficit extérieur des États-Unis relève d’un « vol » de la part de ses partenaires européens — les droits de douane exorbitants qu’il a imposés sont d’ailleurs censés compenser ce vol supposé. Donald Trump essaye par ailleurs de réaffirmer la puissance des États-Unis en transformant son rôle dans le monde. L’ordre international — en grande partie fondé par les États-Unis avec les accords de Bretton Woods en 1944 [établissant un système monétaire international centré sur le dollar américain, NDLR] et la création de l’ONU l’année suivante – est désormais perçu par le président américain comme une « charge » inutile n’offrant plus le moindre avantage. Donald Trump a opéré un basculement majeur à l’échelle de l’histoire. On voit désormais apparaître trois grands empires : les Etats-Unis, la Chine et la Russie. L’Union européenne s’étant constituée comme une entité « herbivore », il est logique qu’elle soit peu à peu dévorée par ces trois grandes puissances « carnivores ». Aux yeux de Trump, l’Europe reste malgré tout un enjeu de sa guerre commerciale contre la Chine. De ce point de vue-là, on peut déceler une forme d’inquiétude dans ses attaques : si l’UE s’effondre, cela pourrait se faire au bénéfice du grand rival chinois, ce que redoute bien sûr le président américain. La « sollicitude » – si l’on peut dire – des États-Unis à l’égard de l’Europe n’a donc rien de désintéressé.
Comment qualifier la doctrine américaine en matière de relations internationales ? Faut-il parler d’isolationnisme, de retour de la doctrine Monroe, voire de « corollaire Trump » à la doctrine Monroe ?
Une chose est sûre : Donald Trump a accéléré le grand retour des impérialismes et les Américains ne seront plus jamais les garants de l’ordre mondial comme par le passé. L’objectif affiché par Trump est de définir pour les États-Unis une nouvelle zone d’influence extraterritoriale, ainsi qu’il a tenté de le faire avec le Groenland, le Canada, le canal de Panama ou, plus récemment, avec le Venezuela. Dans cette vision du monde, chaque pays a droit à sa zone impériale : aux yeux de Trump, l’Ukraine appartient ainsi plus ou moins à la Russie, et il est vraisemblable qu’il cédera Taïwan à la Chine d’ici quelques années pour cette même raison. Mais je ne suis pas certain que ce grand bouleversement de l’ordre international, qui servait massivement les intérêts américains depuis plus de quatre-vingts ans, soit profitable à l’Amérique sur le long terme.
Les Américains semblent désormais considérer l’Europe comme une puissance vassalisée. Sont-ils encore nos alliés ?
Les Américains sont nos alliés, mais ils n’ont jamais été nos amis. Les principales offensives menées contre la France au cours des cinquante dernières années ne proviennent ni de la Chine ni de la Russie, mais des États-Unis : isolement diplomatique après le refus de participer à la guerre en Irak, espionnage industriel, amendes exorbitantes des grandes banques françaises, rachat d’Alstom, affaires des sous-marins australiens, pour ne citer que quelques exemples. Trump agit en réalité comme toutes les administrations américaines récentes, mais il le fait à découvert, contrairement à Biden ou à Obama. Si nos gouvernants ne comprennent pas que les Américains ne sont pas nos amis, leur stupidité est illimitée.
Le déclin de l’Europe est-il selon vous irréversible ? Peut-elle encore retrouver le chemin de la puissance ? Si oui, à quelles conditions ?
Elle le peut, mais à condition d’opérer une double révolution. Il faut commencer par réformer le traité de Rome de mars 1957 [l’un des textes fondateurs de la construction européenne instituant notamment le marché commun, la politique agricole commune et la libre circulation des marchandises, personnes, capitaux et services]. Les négociateurs de ce traité n’avaient qu’une obsession : faire en sorte qu’il n’y ait plus jamais de puissance européenne. Si l’on veut faire évoluer l’UE, il faudrait déjà commencer par transformer la Commission européenne en secrétariat politique du Conseil européen. Il est urgent de changer les relations entre la Commission européenne et le Conseil européen, en abolissant notamment la règle de l’unanimité qui prévaut pour la remplacer par des décisions à la triple majorité. Il faudrait un choc terrible pour que les 27 s’accordent sur ce premier point, mais ce choc est peut-être moins éloigné qu’on ne le croit. Le second volet, c’est la création d’un noyau dur d’une dizaine de pays européens susceptibles de mener une vraie politique de puissance face à la Chine, aux États-Unis, à la Russie et à l’Inde. Cette politique s’articulerait sur les grands enjeux militaires, financiers, agroalimentaires et énergétiques afin de rendre possible une reconstruction des capacités industrielles de l’Europe. Or, l’organisation actuelle des 27 avec la règle de l’unanimité fait qu’on ne peut pas s’engager sur ces questions cruciales.
N’y a-t-il pas une forme d’asymétrie totale dans la guerre commerciale qui oppose l’UE aux États-Unis ?
Les États-Unis ont imposé cette asymétrie à une Europe qui pouvait la refuser, puisque l’UE est encore aujourd’hui la première puissance commerciale au monde. Le problème, c’est que nous sommes devenus en quelques années une colonie monétaire et numérique des États-Unis. De ce point de vue-là, ce qu’il s’est passé le 27 juillet dernier en Écosse [signature de l’accord commercial entre l’UE et les États-Unis par Ursula von der Leyen et Donald Trump prévoyant des droits de douane de 15 % sur les exportations européennes] est une honte absolue, c’est l’équivalent d’un nouveau Munich. Il faut bien comprendre que la France a perdu le leadership européen du fait de sa désindustrialisation et de l’aggravation de son déficit public. Depuis le début des années 2010, les affaires européennes sont conduites selon les intérêts exclusivement mercantilistes de l’Allemagne. Au fond, von der Leyen n’a fait que défendre les positions allemandes face à Trump, qui s’en frotte encore les mains.
La dépendance structurelle de l’Allemagne aux marchés américains et chinois et son absence d’autonomie énergétique ne constituent-elles pas une faiblesse stratégique ? N’offrent-elles pas un boulevard à la France en matière de leadership européen ?
Sur le papier, très certainement. Il y aurait un boulevard si la France tenait encore debout sur le plan intérieur. Or, tous les grands journaux et commentateurs européens s’accordent à dire qu’Emmanuel Macron n’a plus aucune légitimité depuis la dissolution manquée de juin 2024. Si nous avions un pouvoir fort et légitime à la de Gaulle, ce serait un moment historique pour peser sur les grands choix européens qui détermineront notre avenir. Hélas, ce n’est pas le cas.
Christian Saint-Etienne était l’invité de Pascal Praud dans l’émission « L’Heure des Pros » sur CNews et Europe 1, ce jeudi 18 décembre 2025.
Les dernières actus


